


This page is also available in:
 English
Bei Investing Hero will ich die besten Tests von Anlageplattformen liefern. Einige der getesteten Anbieter zahlen dafür eine Affiliate-Provision, die den Betrieb dieser Website mitfinanziert. Das beeinflusst meine Bewertungen nicht. Meine Meinung ist meine eigene. Die Informationen auf Investing Hero dienen nur zu Informationszwecken. Bitte lies den Haftungsausschluss.
neon ist immer noch die Standardantwort auf «welches Schweizer Konto soll ich eröffnen»: ein echtes Schweizer Bankkonto ohne Grundgebühr, eine Debit Mastercard, eBill und QR-Zahlungen, Investieren zu 0.5% und eine Säule 3a ab 0.39%, alles in einer App. Was sich geändert hat: Das einst berühmte Alles-gratis ist in Pläne gewandert. Der Gratis-Plan trägt neu 0.35% Kartenzuschlag im Ausland, zahlt keinen Zins, und hat gar keine gratis Bargeldbezüge mehr. Jede Zahl unten stammt aus neons eigener Preisliste.
Immer noch das Schweizer Alltagskonto, das ich standardmässig empfehle: gratis für alles, was du in Franken am Bildschirm erledigst, geführt bei einer lizenzierten Schweizer Bank (der Hypothekarbank Lenzburg, nicht bei neon selbst), und die seltene Neobank, die zu einem vollen Paket mit Investieren und Säule 3a in derselben App gewachsen ist. Grosszügig ist es nicht mehr: Der Gratis-Plan trägt 0.35% Kartenzuschlag im Ausland, zahlt keinen Zins und bietet gar keine gratis Bargeldbezüge. Wer Bargeld braucht oder im Ausland mit Karte zahlt, budgetiert CHF 2 im Monat für plus. Wer beides nicht tut, fährt mit free weiterhin wirklich gratis.
Die Pläne, ehrlich verglichen
neon hat sich in vier Pläne umstrukturiert, und das Kleingedruckte zählt mehr als das Marketing. neon free deckt weiterhin gratis alles ab, was du täglich in Franken machst: das Konto selbst, eBill, QR-Rechnungen, Daueraufträge, LSV-Lastschriften, Schweizer Zahlungen und Spaces. Nicht mehr gratis sind Bargeld und Reisen. Der Gratis-Plan schlägt 0.35% auf Kartenzahlungen in Fremdwährung und 1.5% auf Bargeldbezüge im Ausland drauf, und er hat gar keine gratis Bargeldbezüge in der Schweiz mehr. plus (CHF 2/Monat) entfernt den Kartenzuschlag, global (CHF 8) legt Reise-, Cyber- und Shopping-Versicherung dazu, und metal (CHF 15) macht Bezüge weltweit gratis und verpackt die Karte in Stahl.
| Plan | Pro Monat | Karten-FX im Ausland | ATM Ausland | Gratis CHF-Bezüge pro Monat |
|---|---|---|---|---|
| neon free | CHF 0 | 0.35% | 1.5% plus die 0.35% | Keine. Je CHF 2.50 |
| neon plus | CHF 2 | 0% | 1.0% | 2, danach CHF 2.50 |
| neon global | CHF 8 | 0% | 0.5% | 3, danach CHF 2.50 |
| neon metal | CHF 15 | 0% | 0% | 5, danach CHF 2.50 |
Was das Geld nach oben hin bringt: plus legt Telefonsupport dazu, global Reise-, Cyber- und Shopping-Versicherung plus 20% zurück auf Wise-Überweisungsgebühren, und metal eine Stahlkarte, Handyversicherung und 40% zurück auf Wise. Die erste Karte kostet auf free und plus CHF 20 und ist auf global und metal gratis. Was die Marketing-Seite nicht vorne hinstellt: global und metal binden dich 12 Monate. free und plus kannst du jederzeit kündigen.
Quelle: neons Plan- und Preisseite und die offizielle Preisliste als PDF (Stand 6. November 2025), beide geprüft am 21. September 2026. Jahresabrechnung spart 17% auf den Bezahl-Stufen. neon green kostet CHF 3 im Monat plus einmalig CHF 20 für die Holzkarte; neon duo kostet CHF 3 pro Person, also CHF 6 im Monat für ein Paar.
Zwei Fragen entscheiden die Wahl: wie oft du in der Schweiz Bargeld beziehst, und wie oft du im Ausland mit Karte zahlst.
Welcher Plan, in je einem Satz: free, wenn du selten Bargeld brauchst und selten im Ausland zahlst; plus, wenn du mehr als etwa zweimal im Monat in der Schweiz Bargeld beziehst oder viel im Ausland mit Karte zahlst; global, wenn du ohnehin eine Reiseversicherung kaufen würdest; metal nur, wenn dir gratis Bezüge weltweit und eine Stahlkarte CHF 150 im Jahr wert sind.
Wo sich die CHF 2 im Monat bezahlt machen. Allein über den Kartenzuschlag kostet plus CHF 24 im Jahr und spart dir 0.35%, der Break-even liegt also bei rund CHF 6’900 Kartenausgaben in Fremdwährung pro Jahr. Zwei normale Ferien bringen die meisten nicht dorthin, was immer das Marketing suggeriert.
Entschieden wird es beim Bargeld. Auf neon free kostet jeder Bezug am Schweizer Bancomat CHF 2.50. Zweimal im Monat sind das CHF 60 im Jahr, gegen CHF 24 für plus, wo zwei Bezüge pro Monat gratis sind. Auf diesen Zahlen lohnt sich plus schon ab etwa einem Bezug pro Monat, und alles, was du bei Kartenzahlungen im Ausland sparst, kommt obendrauf.
Oder du zahlst neon nichts und nutzt die Kasse. Bargeldbezug an der Kasse bei Coop, ALDI und LIDL ist auf jedem Plan gratis, auch auf free, ab einem Einkauf von CHF 10. Wenn dein Bargeld aus der Supermarktkasse kommt statt aus dem Bancomat, bleibt der Gratis-Plan gratis und es gibt keinen Grund für ein Upgrade.
Die neon Karte: Debit, keine Kreditkarte
Viele landen hier über die Suche nach der «neon Kreditkarte». Die gibt es nicht. neon gibt eine Debit Mastercard aus, herausgegeben von der Hypothekarbank Lenzburg, und jede Zahlung geht direkt von deinem Kontoguthaben ab. Kein Kreditrahmen, keine Monatsrechnung, kein verzinster Saldo.
Für die meisten ist das genau das richtige Produkt und kein Kompromiss. An drei Stellen zählt der Unterschied trotzdem: Manche Hotels und Mietwagenfirmen wollen für die Kaution weiterhin eine echte Kreditkarte, eine Debitkarte bringt dir keinen Einkaufsschutz und kein Cashback wie eine Kreditkarte mit Programm, und es gibt keinen Zahlungsaufschub. Wer Cashback zusätzlich zu einem gratis Schweizer Konto will, kombiniert neon fürs Banking mit einer separaten Gratis-Cashback-Karte. Genau dafür ist mein Kreditkarten-Vergleich da.
Was die Karte kostet, und nichts davon steht in der Plan-Tabelle:
| Kartengebühr | free | plus | global | metal |
|---|---|---|---|---|
| Erste Karte | CHF 20 | CHF 20 | Gratis | Gratis |
| Ersatz bei Ablauf | CHF 10 | CHF 10 | Gratis | Gratis |
| Ersatz bei Verlust oder Defekt | CHF 20 | CHF 20 | CHF 20 | CHF 20 bis 80 |
| Versand einer Ersatzkarte ins Ausland | CHF 80 | CHF 80 | Gratis | Gratis |
| Zweite Karte auf demselben Konto | Derzeit auf keinem Plan möglich | |||
plus enthält keine gratis Karte. Nur global und metal. Und die Karte läuft ab, die CHF 10 für die Erneuerung auf free und plus kommen also alle paar Jahre wieder. Eine zweite Karte für die Partnerin oder den Partner gibt es gar nicht: dafür ist neon duo da.
TWINT funktioniert, aber nicht so wie bei einer normalen Bank. Es gibt kein bankgebundenes TWINT; du brauchst die App TWINT Prepaid, registrierst dort deine neon-Karte, gibst deine IBAN ein und wartest ein bis zwei Arbeitstage auf die Freigabe. Aufladungen bis CHF 200 sind sofort verfügbar. Es funktioniert, und es ist umständlicher als das TWINT bei PostFinance oder einer Kantonalbank.
Was neon auf dein Guthaben zahlt: nichts
Die kurze Antwort auf «neon Zinsen» lautet 0%, auf allen vier Plänen, auf dem Hauptkonto wie auf den Spaces, und das seit dem 1. Dezember 2024, als neon den letzten Rest nach den Zinssenkungen der Nationalbank gestrichen hat.
Das ist der Schweizer Markt und kein Versäumnis von neon, auch viele traditionelle Konten zahlen nur noch einen Rundungsfehler. Es klärt aber, wofür das Konto da ist. neon ist das Konto, durch das dein Geld fliesst. Ein Kontokorrent ohne Zins ist für einen Monat Ausgaben und einen Puffer völlig in Ordnung. Alles mit längerem Horizont gehört in die Säule 3a oder investiert, statt in einen Space, der null bringt, während die Teuerung daran arbeitet. Spaces sind ein gutes Budget-Werkzeug und ein schlechtes Sparkonto.
neon hat früher Zins gezahlt, und nicht wenig: 0.90% im Jahr 2023 und bis Anfang 2024, dann in Stufen über 0.75%, 0.50% und 0.10% bis auf null im Dezember 2024. Wer 2023 ein Konto eröffnet hat, bildet sich das nicht ein. Dieser Wegfall ist, mehr als jede einzelne Gebühr, der eigentliche Grund für die unzufriedenen Bewertungen.
So schneidet das neon Alltagskonto gegen andere Alltagskonten ab, aus an der Quelle geprüften Daten. Wähle ein anderes Konto, um den Vergleich zu wechseln.
neon Vergleich
| neon | Yuh | |
|---|---|---|
| Kontogebühr | 0 CHF (Plan free) | Gratis |
| Karte | Erste Karte CHF 20; Ersatzkarte CHF 20 | Gratis (physisch und virtuell); Ersatzkarte: Gebühr nicht publiziert |
| Kartenzahlung im Ausland | 0.35% Kartenzuschlag; Bargeld im Ausland 1.5% | 0.95% pauschal |
| TWINT | Nur TWINT Prepaid | Ja |
| Apple Pay | Ja | Ja |
| Zins | 0% (seit Dezember 2024 kein Zins) | 0% (Sparprojekte) |
| Hinweise | Pläne seit 18. September 2026 neu: Der Gratisplan kostet jetzt für die erste Karte und 0.35% Wechselkurszuschlag. TWINT nur über TWINT Prepaid. | Kein Zins auf Guthaben. Wechselkurs pauschal 0.95%, kein Wochenendzuschlag. |
| Leser-Deal | CHF 10 Willkommensbonus mit Code investinghero | CHF 50 Trading-Guthaben + 250 Swissqoins mit Code YUHINVESTINGHERO |
| Meine Bewertung | ★ 4.5 | ★ 4.6 |
| Testbericht | – | Zum Yuh Testbericht → |
An der Quelle geprüft: neon 23. September 2026 · Yuh 23. September 2026
Mehr als ein Konto: Invest und Säule 3a
Das trennt neon 2026 vom Rest der App-Banken. neon invest handelt alle ETFs und Schweizer Aktien zu 0.5% und internationale Aktien zu 1%, ohne Depotgebühr und ohne Wechselkursgebühr auf Trades; die Partner-ETFs im Anlageplan handeln zu 0%. Zwei Dinge lässt die Schlagzeilen-Rate weg: Ausserhalb des Anlageplans gilt eine Mindestgebühr von CHF 1 pro Trade, die bei allem unter rund CHF 200 zuschlägt, und die Schweizer Stempelsteuer von 0.075% auf Schweizer und 0.150% auf ausländische Titel kommt obendrauf. neon reicht sie weiter und sagt das auch, was nicht jeder Broker tut.
Die Säule 3a hat das ganze Vorsorge-Grundsetup in dieselbe App geholt, zu einer Gebühr, die mit dem Guthaben sinkt: 0.45% unten, in Stufen über 0.44%, 0.43% und 0.41% bis auf 0.39% ab CHF 50’000, und sie reduziert sich automatisch ab dem nächsten Quartal, sobald du eine Schwelle überschreitest. Diese Staffel ist für die Schweiz ungewöhnlich fein abgestuft, wo die meisten 3a-Anbieter einen Einheitssatz verlangen, egal wie gross dein Guthaben ist.
Eine sinkende Gebühr ist in der Schweiz selten, aber neon steht damit nicht allein. Selma veröffentlicht eigene Guthaben-Stufen, 0.68% fallend bis 0.42%. Zwei Anbieter scheinen in diese Gesellschaft zu gehören und gehören nicht dazu: frankly’s Rabatt hängt am Gesamtvolumen der Plattform statt an deinem Guthaben, und VIACs Struktur macht kleine Guthaben günstiger.
Der Vergleich mit finpension. finpension verlangt pauschal 0.39%, echt all-in, wobei die eigene Gebührenseite die Fondskosten mit 0.00 bis 0.02% angibt, also eher 0.39 bis 0.41%. Unter CHF 50’000 gewinnt finpension. Über CHF 50’000 liegen beide gleichauf, und zwar bei drei von neons fünf Strategien; finpension bleibt nur bei Ambitious 80 und Offensive 100 vorne, wo neons indirekte Fondskosten 0.07% und 0.04% dazurechnen. Jeder Unterschied hier liegt bei zwei bis sieben Basispunkten. Entscheide zwischen diesen beiden danach, ob du deine 3a in der Banking-App willst oder in einer eigenen. Bei den Gebühren entscheidest du zwischen Rundungsfehlern.
In der App steckt inzwischen auch eine Versicherungsvermittlung, unter dem Reiter «Benefits», über eine Partnerschaft mit Smile. Auto, Hausrat, Motorrad, Tier und Rechtsschutz, mit Rabatt für neon-Kundinnen und -Kunden. Ich habe dort nichts abgeschlossen und kann dir nicht sagen, ob die Offerten konkurrenzfähig sind. Behandle es als Bequemlichkeit, nicht als Empfehlung, und hole vor dem Abschluss eine Vergleichsofferte ein.
Wer dein Geld hält, und was geschützt ist. neon ist keine Bank und hat keine Banklizenz. In neons eigenen Worten: «Nein, denn neon ist keine Bank. Das Konto wird von der Hypothekarbank Lenzburg geführt, die über eine Banklizenz verfügt.» neon ist die App und die Marke; die Hypothekarbank Lenzburg ist die lizenzierte Schweizer Bank, die das Konto führt und die Karte herausgibt.
Was das praktisch heisst: Dein Guthaben, inklusive allem in den Spaces, ist über den Schweizer Einlagenschutz mit bis zu CHF 100’000 pro Privatkonto gedeckt. Ein gemeinsames neon-duo-Konto erhält eigene, zusätzliche CHF 100’000.
Der Einlagenschutz deckt nur Bankguthaben. Er deckt nicht das Geld, das du über neon invest oder die neon Säule 3a angelegt hast. Das liegt als Sondervermögen, ein anderer und in mancher Hinsicht stärkerer Schutz, weil es im Konkursfall rechtlich deins bleibt statt auf einen Frankenbetrag gedeckelt zu sein. Zähle die beiden nicht zusammen.
Konto eröffnen bei neon
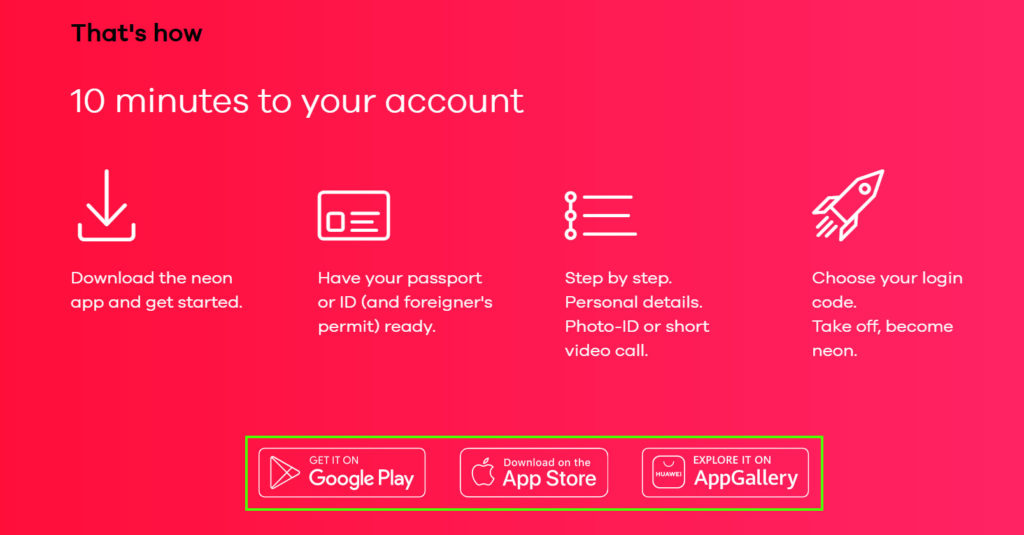
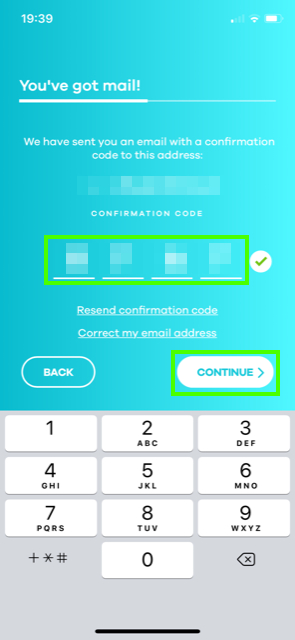
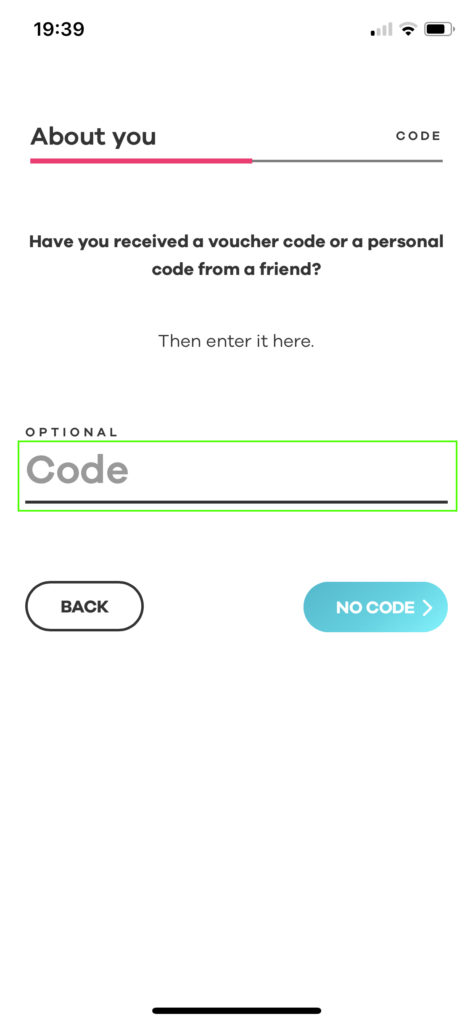
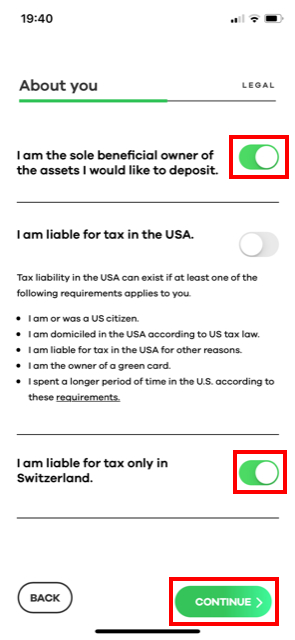
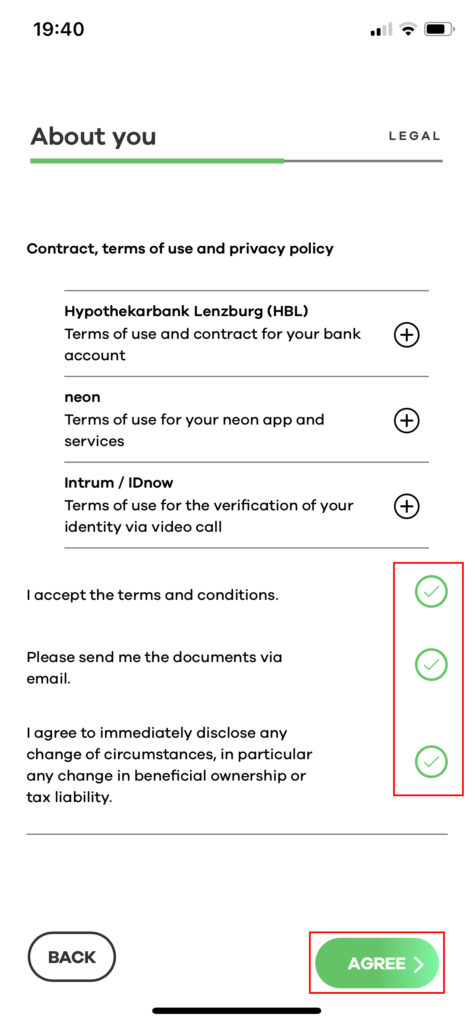
Zehn Minuten, nur mit dem Handy, mit einer Video-Identifikation am Schluss. Die Screenshots in den drei Schritten unten stammen aus meiner eigenen Eröffnung, einer nach dem anderen (englische Screens, die deutsche App ist identisch aufgebaut). neon hat die App seither neu gestaltet, die Dreiteilung und die Fragen sind unverändert, du siehst hier also weiterhin, worauf du dich einlässt.
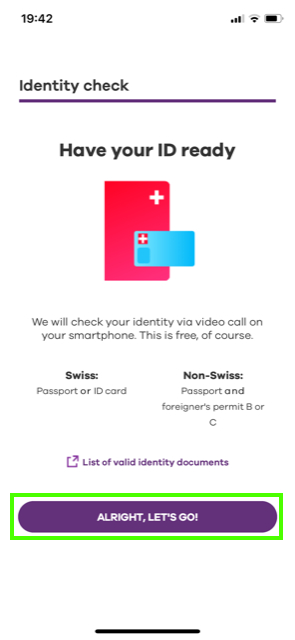
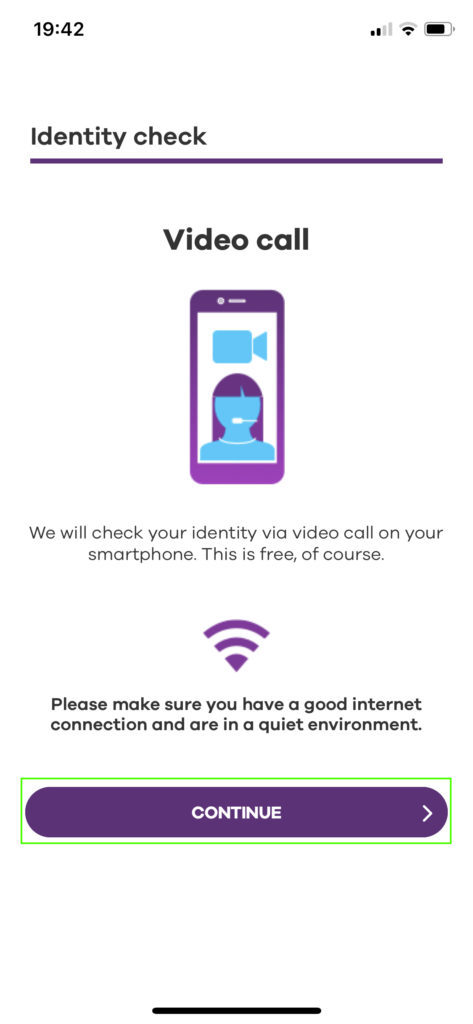
Das brauchst du bereit, bevor du anfängst. Wenn du Schweizerin oder Schweizer bist: deinen Pass oder die Identitätskarte. Wenn nicht: deinen Pass und deinen Ausweis B oder C, beides. Dazu einen ruhigen Raum mit gutem Licht und eine stabile Verbindung, denn die Identifikation ist ein echter Videoanruf, kein Foto-Upload. Alles andere ist Formular-Ausfüllen.
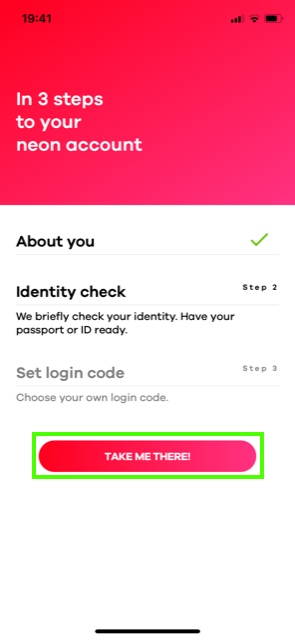
Schritt 1: Über dich
Es beginnt auf neons Website und wechselt fast sofort in die App. Die App nummeriert die drei Schritte und zeigt dir durchgehend, wo du stehst, was mehr ist als die meisten Banken hinkriegen.
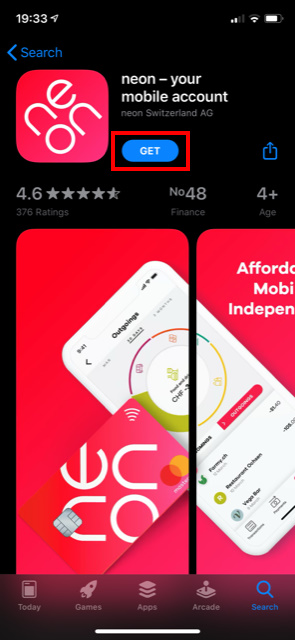
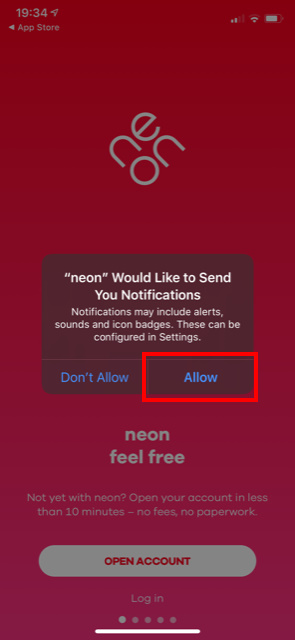
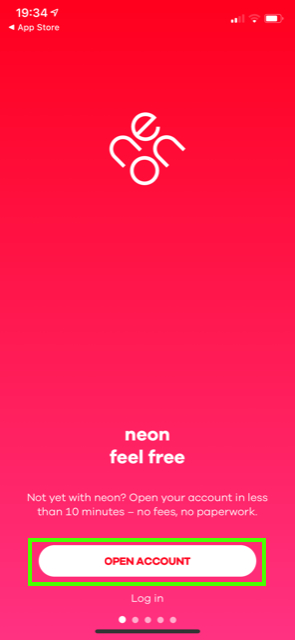
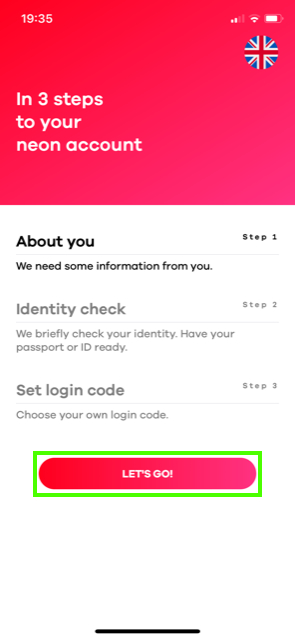
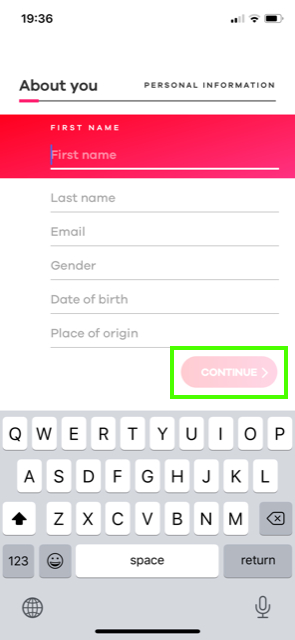
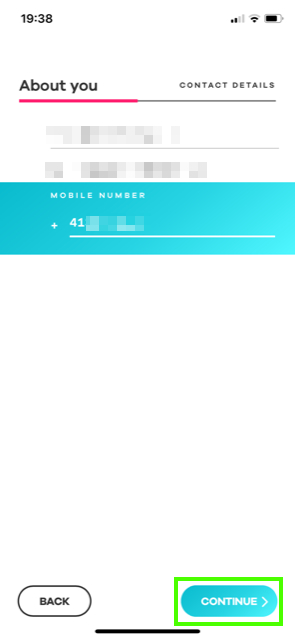
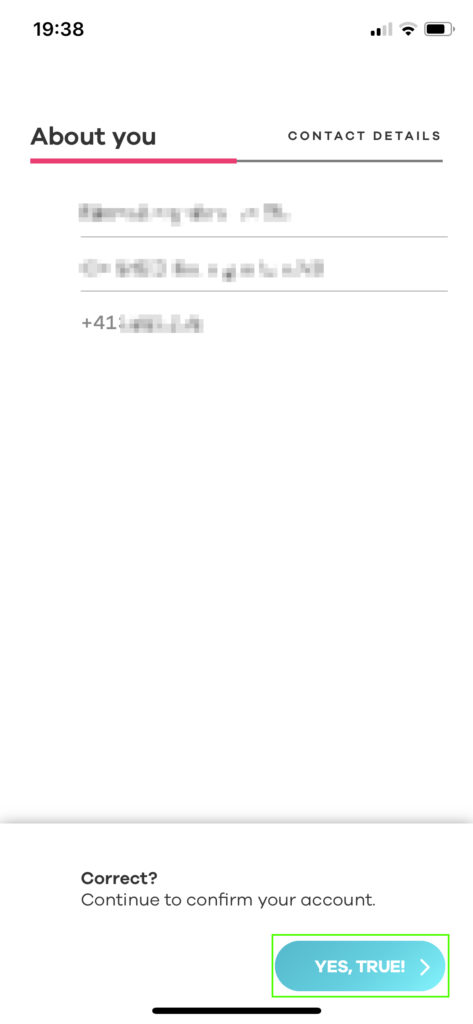
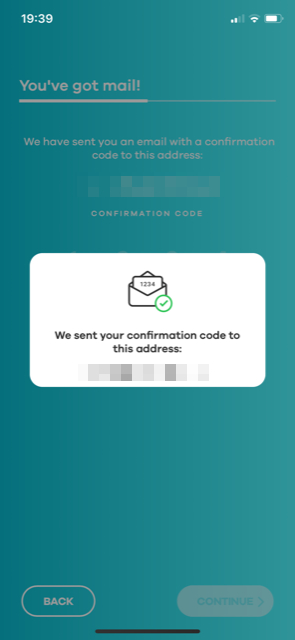
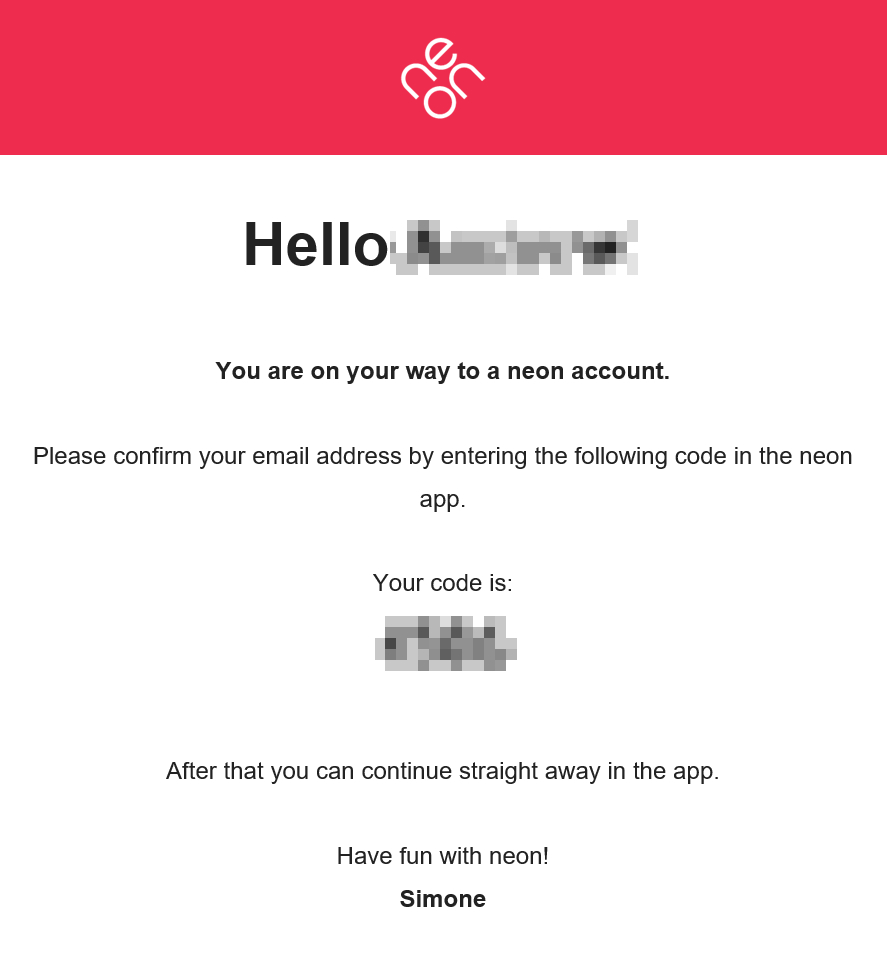
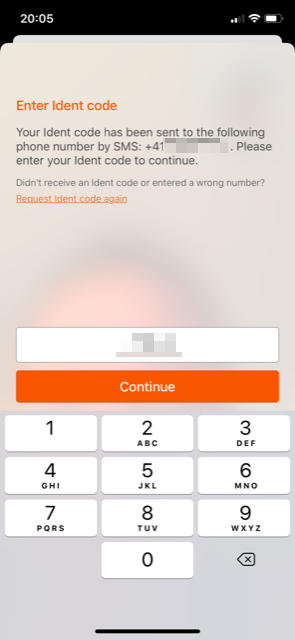
Der Code aus dieser Mail geht direkt zurück in die App, und bei den nächsten drei Bildschirmen lohnt es sich, langsamer zu machen.
Schritt 2: Die Identitätsprüfung
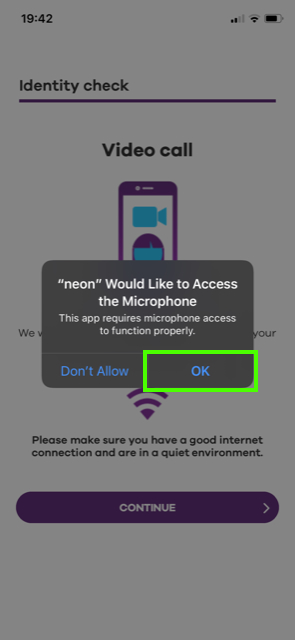
Das ist der einzige Teil, der kein Formular ist, und der einzige, bei dem etwas schiefgehen kann. Es ist ein echter Videoanruf mit einer Person von IDnow, du brauchst also einen ruhigen Raum, gutes Licht und eine Verbindung, die nicht mittendrin abbricht. Rechne mit fünf Minuten und versuch es nicht im Zug.
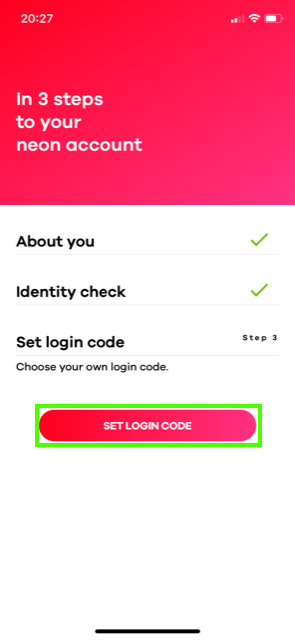
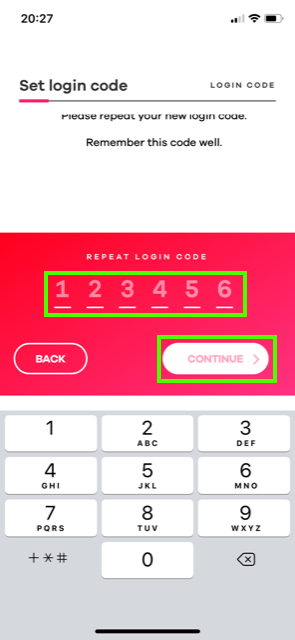
Schritt 3: Login-Code setzen
Der kurze. Sechsstelligen Code wählen, wiederholen, fertig.
Was nach dem letzten Klick passiert
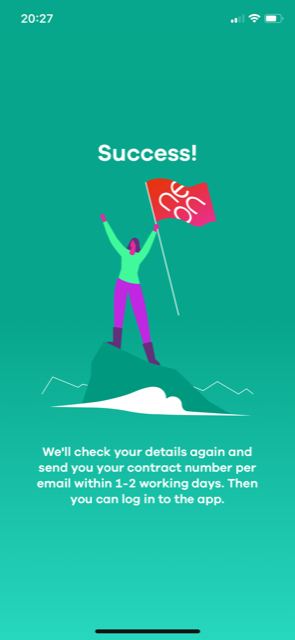
Die langsamen Teile sind nicht das Formular. Es sind der Termin für den Videoanruf und das Warten auf die Karte: Die Vertragsnummer kommt innert ein bis zwei Arbeitstagen per E-Mail, die Karte danach per Post. Rechne mit rund einer Woche, bis du damit wirklich zahlen kannst. Wenn du deinen Lohn umleitest: zuerst das Konto eröffnen, warten, bis die Karte da ist, und erst dann die Daueraufträge umstellen. In der umgekehrten Reihenfolge landet eine Lastschrift auf einem Konto, das du noch nicht nutzen kannst.
Was andere neon-Kundinnen und -Kunden sagen
Meine eigene Erfahrung ist ein Konto. Hier ist, was ein paar tausend andere Leute finden, geprüft am 21. September 2026, mit den unangenehmen Zahlen drin.
| Wo | Bewertung | Basis |
|---|---|---|
| Trustpilot | 3.2 / 5 | 343 Bewertungen |
| Apple App Store (Schweiz) | 4.5 / 5 | 7’854 Bewertungen |
| Google Play | 4.4 / 5 | 11’100 Bewertungen |
3.2 von 5 liest sich nach Mittelmass, die Verteilung sagt etwas anderes. 40% fünf Sterne, 37% ein Stern, dazwischen fast nichts: 46% liegen bei vier oder fünf Sternen, 47% bei einem oder zwei. Diese Bank wird entweder geliebt oder sie enttäuscht, und kaum jemand landet dazwischen.
Die Kritik ist konsistent genug, um sie zu benennen, und sie lautet fast nie, dass etwas nicht funktioniert. Sie lautet: das ursprüngliche Gratis-Versprechen bröckelt. Der FX-Zuschlag, der auf dem Gratis-Plan dazukam, die Gebühren für Ersatzkarten, die Bargeldbezüge, die nicht mehr gratis sind, der Zins, der im Dezember 2024 verschwand. Wer 2021 bei einer gebührenfreien Bank eingestiegen ist, hat 2026 nicht mehr das Gefühl, dasselbe Produkt zu nutzen. Das zweite Thema ist der Support, nur per E-Mail, solange du nicht zahlst. Auf dem Gratis-Plan gibt es keine Telefonnummer, wenn die Karte im Ausland streikt.
Ich habe diese Kritikpunkte gegen neons eigene Preisliste geprüft, und sie halten stand. Der FX-Zuschlag ist real, der Gratis-Plan hat keine gratis Bezüge, und der Zins ist auf null. Die Bewertenden beschreiben ein Produkt, das weniger grosszügig geworden ist, und damit haben sie recht. Es ist trotzdem das Konto, das ich eröffnen würde.
Zu neons Gunsten: Sie antworten auf 96% der negativen Bewertungen, meist mit einer konkreten Erklärung statt mit einem Textbaustein. Der Abstand zwischen 4.4 bei Google Play und 3.2 bei Trustpilot ist das übliche Muster: App-Stores fangen die zufriedene Alltagskundschaft ein, Trustpilot die Leute mit einem Ärgernis. Lies beides, nicht das, was gerade ins Argument passt.
neon Vor- und Nachteile
| Vorteile | Nachteile |
|
|
- Den Plan nach Bargeld wählen, nicht nach Ferien. Der Kartenzuschlag braucht rund CHF 6’900 Auslandsausgaben im Jahr, bis sich plus lohnt. Ein Bancomat-Bezug pro Monat schafft das allein.
- Lohn rein, alles folgt. Das Konto vereinfacht dein Leben nur als Hauptkonto; halbgenutzte Neobank-Konten sind nur zusätzliche Passwörter.
- Spaces als Budget nutzen. Miete, Steuern und Ferien in eigenen Spaces ist das ganze Budgetsystem, das die meisten brauchen.
- Zuerst über die Plan-ETFs investieren. Die 0%-Partnerfonds im Anlageplan schlagen die 0.5% Standardrate beim Monatssparen.
- Bargeld an der Kasse holen, nicht am Bancomat. Auf neon free kostet jeder Bancomat-Bezug CHF 2.50. An der Kasse bei Coop, ALDI oder LIDL kostet es auf jedem Plan nichts, ab CHF 10 Einkauf.
- Lass keine Ersparnisse in einem Space liegen. Sie bringen 0%, und zwar seit Dezember 2024. Spaces ordnen das Geld dieses Monats, sie vermehren nicht das Geld des nächsten Jahres.
Der Test kostet eine Kartengebühr. Eröffne neon free, zahl die CHF 20 für die Karte, lass einen Monat deiner Ausgaben darüber laufen und schau, ob die App für dich klickt. Es tickt keine Grundgebühr, während du dich entscheidest, auf dem Gratis-Plan bindet dich nichts, und wird es dein Hauptkonto, ist das Upgrade auf plus später eine Zwei-Minuten-Sache.
neon FAQ
Ist neon sicher?
Ja, mit einer wichtigen Präzisierung: neon selbst ist keine Bank und hat keine Banklizenz. Dein Konto wird von der Hypothekarbank Lenzburg geführt, und die ist eine lizenzierte Schweizer Bank. Dein Guthaben inklusive Spaces ist über den Schweizer Einlagenschutz mit bis zu CHF 100’000 gedeckt. Ein gemeinsames neon-duo-Konto erhält eigene, zusätzliche CHF 100’000.
Ist neon wirklich gratis?
Gratis für alles, was du in Franken am Bildschirm erledigst: Konto, eBill, QR-Rechnungen, Daueraufträge, LSV, Schweizer Überweisungen und Spaces. Nicht gratis sind drei Dinge. Die Karte kostet CHF 20 im Voraus und danach je CHF 10 bei jedem Ablauf, Kartenzahlungen in Fremdwährung tragen 0.35% Zuschlag, und Bargeldbezüge kosten jedes Mal CHF 2.50, denn der Gratis-Plan hat gar keine gratis Bezüge. Hol dein Bargeld stattdessen an der Kasse bei Coop, ALDI oder LIDL, dann kostet es nichts.
Welchen neon-Plan soll ich wählen?
Entschieden wird es beim Bargeld, nicht bei den Ferien. Allein über den FX-Zuschlag lohnt sich plus für CHF 2 im Monat erst bei rund CHF 6’900 Kartenausgaben in Fremdwährung pro Jahr. plus gibt dir aber auch zwei gratis Bancomat-Bezüge pro Monat in der Schweiz gegen keinen auf free, wer also auch nur einmal im Monat Bargeld bezieht, fährt damit schon günstiger. Bleib auf free, wenn du selten Bargeld brauchst und selten im Ausland zahlst; nimm global nur, wenn du ohnehin eine Reiseversicherung gekauft hättest; nimm metal nur, wenn dir gratis Bezüge weltweit CHF 150 im Jahr wert sind. Beachte: global und metal binden dich 12 Monate, und Jahreszahlung spart 17%.
Kann ich mit neon investieren?
Ja: alle ETFs und Schweizer Aktien zu 0.5% pro Trade, internationale Aktien zu 1%, keine Depotgebühr, und die Partner-ETFs im Anlageplan zu 0%. Zwei Kosten lässt die Schlagzeilen-Rate weg: eine Mindestgebühr von CHF 1 pro Trade ausserhalb des Anlageplans, die bei allem unter rund CHF 200 zuschlägt, und die Schweizer Stempelsteuer von 0.075% oder 0.150% obendrauf. Ein Robo-Advisor nimmt dir mehr ab; fürs monatliche ETF-Sparen in der Banking-App sind die 0%-Partnerfonds schwer zu schlagen. Alle Details in meinen neon invest Erfahrungen.
Was taugt die neon Säule 3a?
Voll integriert in dieselbe App, mit einer Gebühr, die mit dem Guthaben sinkt: von 0.45% auf 0.39% ab CHF 50’000, und sie reduziert sich automatisch ab dem nächsten Quartal, sobald du eine Schwelle überschreitest. Beim Preis liegt sie nahe bei den Spezialisten: finpension gewinnt mit 0.39% unter CHF 50’000, darüber liegen beide bei drei von neons fünf Strategien gleichauf. Die Unterschiede betragen zwei bis sieben Basispunkte, entscheide also danach, ob du deine 3a in der Banking-App willst, nicht nach der Gebühr. Alle Details in meinen neon 3a Erfahrungen.
Wie funktioniert der neon Gutscheincode für CHF 10?
Gib beim Anmelden den Code investinghero ein, der Bonus kommt nach Aktivierung des Kontos. Es ist neons normaler Referral-Mechanismus, nichts muss nachträglich beantragt werden.
neon oder Yuh oder Zak?
Für die meisten neon, weil es das vollere Produkt ist: Banking, Investieren und Säule 3a in einer App, auf einer veröffentlichten Preisliste. Yuh ist der nächste Konkurrent und die bessere Wahl, wenn dir Trading und 3a wichtiger sind als das Alltagsbanking. Zak ist ein wirklich gratis Konto der Bank Cler und passt, wenn du eine Schweizer Bank hinter der App willst, ohne die Extras. Meine Beste-Bank-Shortlist stellt alle drei nebeneinander.
Kann ich bei neon Bargeld einzahlen?
Nicht direkt. neon hat keine Schalter, und die Preisliste führt Bareinzahlungen als «nicht möglich». Es gibt zwei dokumentierte Umwege, beide langsam. Du kannst am Postschalter oder bei Coop mit Bargeld einen TWINT-Aufladecode kaufen und das Guthaben über die App TWINT Prepaid auf deine neon-IBAN laden, was zwei bis drei Arbeitstage dauert. Oder du erstellst einen QR-Einzahlungsschein und zahlst ihn am Postschalter bar ein, wofür die Post eine Gebühr verlangt. Wer regelmässig Bargeld einzahlt, behält daneben ein traditionelles Konto.
Gibt es eine neon Kreditkarte?
Nein. neon gibt eine Debit Mastercard aus, herausgegeben von der Hypothekarbank Lenzburg, und Zahlungen gehen direkt vom Guthaben ab. Kein Kreditrahmen, keine Monatsrechnung. Für die meisten ist das genau richtig, es zählt aber, wenn du für Hotel- oder Mietwagenkautionen eine echte Kreditkarte brauchst oder Einkaufsschutz und Cashback willst. Dann kombinierst du das Konto mit einer gratis Cashback-Karte aus meinem Kreditkarten-Vergleich. Eine zweite Karte auf demselben Konto gibt es derzeit auf keinem Plan.
Zahlt neon Zinsen?
Nein. 0% auf jedem Plan, auf dem Hauptkonto wie auf den Spaces, und das seit dem 1. Dezember 2024. Davor hat neon durchaus Zins gezahlt, bis zu 0.90% im Jahr 2023, weshalb viele langjährige Kundinnen und Kunden das Gefühl haben, das Produkt sei still abgewertet worden. Behandle neon als das Konto, durch das dein Geld fliesst, nicht als das, auf dem es liegt.
Vergleichen und auswählen
Die anderen Vergleiche auf Investing Hero, alle nach demselben Prinzip gebaut: jede Gebühr von der Preisseite des Anbieters selbst abgelesen.
Wo neon im Vergleich zu allen anderen Schweizer Konten steht, inklusive der Frage gratis gegen lizenziert, steht in meiner Beste-Bank-Shortlist.
So bleibt diese Seite aktuell. Jede neon-Zahl auf dieser Seite wurde am 21. September 2026 neu von neons eigenen Seiten und aus der offiziellen Preisliste abgelesen, nie von einer Vergleichsseite. Der Referral-Code stammt aus meiner laufenden neon-Partnerschaft, die mir eine Provision zahlt und an keinem Wort oben etwas ändert.
Quellen. Alle neon-Zahlen stammen von neons eigenen Seiten, abgerufen am 21. September 2026: der Plan- und Preisseite und, wo die beiden abweichen, der massgeblichen offiziellen Preisliste als PDF (Stand 6. November 2025). Daher kommen das Plan-Raster, der FX-Zuschlag von 0.35%, die ATM-Staffel, die Kartengebühren, die Null-Zins-Zeile und die Mindestlaufzeiten. Einzelne FAQ-Seiten auf neon-free.ch decken Bareinzahlungen, TWINT, den gratis Bargeldbezug an der Kasse und die Banklizenz ab. Die Zahlen zu Invest und Säule 3a stammen aus meinen eigenen neon-Recherchedateien, die finpension-Zahlen von finpension.ch, Selmas 3a-Gebührenstufen von selma.com. Die Bewertungen wurden am 21. September 2026 bei Trustpilot, im Schweizer Apple App Store und bei Google Play abgelesen. Nichts auf dieser Seite stammt von einer Vergleichsseite. Bildungsinhalte, keine Finanzberatung.


